Projets · 2 min de lecture
Choisir un horizon avant un placement
Une échéance concrète aide à juger la disponibilité et le risque acceptables.
Contenu pédagogique, sans conseil personnalisé.
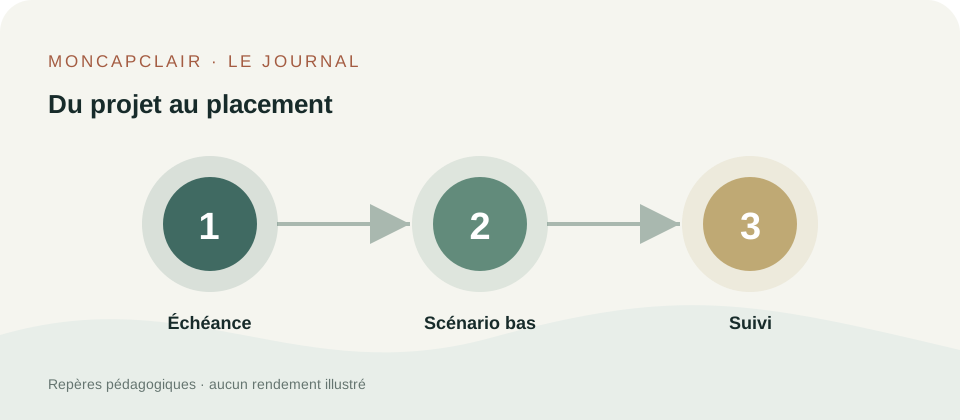
Nommer l’échéance
« Investir pour plus tard » ne dit pas quand l’argent devra être disponible. Un apport immobilier dans deux ans et une retraite lointaine ne supportent pas les mêmes variations. Écrivez une date ou une fourchette, puis le montant approximatif visé.
Tester le mauvais scénario
Imaginez que la valeur baisse juste avant le besoin de financement. Pouvez-vous reporter le projet, réduire son coût ou apporter d’autres fonds ? Si la réponse est non, une exposition forte aux fluctuations peut être inadaptée à cette échéance. Un horizon long n’efface jamais le risque de perte.
Réviser au fil du temps
À mesure que l’échéance approche, vos contraintes changent. Un plan utile précise quand revoir le montant, la disponibilité et le niveau de risque, plutôt que de se limiter à une allocation initiale.