Méthode · 7 min de lecture
Rééquilibrer son portefeuille : quand, pourquoi et à quel coût ?
Une règle de suivi aide à maîtriser la dérive du risque sans transformer chaque variation en transaction.
Contenu pédagogique, sans conseil personnalisé.
Ce qui dérive quand les marchés bougent
Supposons une répartition choisie pour un projet : une part d’actifs fluctuants et une part plus stable. Si les actifs fluctuants montent davantage, leur poids augmente. Votre portefeuille peut alors porter plus de risque que prévu, même sans nouvel achat. Le rééquilibrage cherche à retrouver une exposition cohérente avec l’objectif.
Il ne sert pas à deviner le prochain mouvement du marché. Une allocation cible n’a de sens que si elle découle de l’horizon, de la capacité de perte et de l’ensemble du patrimoine.
Choisir une règle avant l’émotion
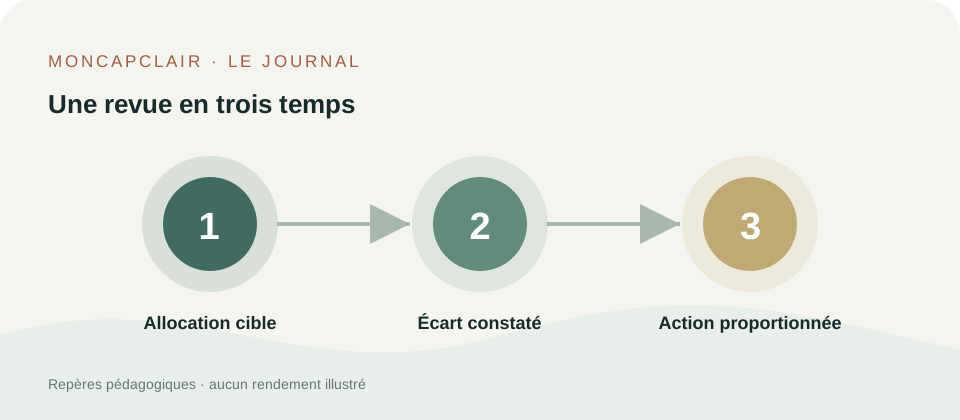
Deux méthodes simples existent : revoir à une fréquence prédéfinie, ou agir lorsque l’écart à une cible dépasse un seuil fixé à l’avance. Vous pouvez combiner les deux, par exemple vérifier périodiquement et n’agir qu’en présence d’une dérive significative. Le seuil doit être adapté aux montants et coûts de transaction.
Un mouvement quotidien ne justifie pas nécessairement une opération. Les règles mécaniques évitent de courir après la dernière hausse, mais elles doivent rester révisables quand le projet ou la situation personnelle change.
Utiliser les nouveaux versements avant de vendre
Lorsque c’est possible, affecter une partie des nouveaux versements à la poche devenue trop faible peut réduire les ventes, les frais et, selon l’enveloppe, les conséquences fiscales. Vérifiez d’abord si ces nouveaux apports respectent la réserve de sécurité et l’objectif initial.
Si une vente est nécessaire, regardez les frais d’ordre, l’écart achat-vente et les règles de l’enveloppe. Une amélioration minime de l’allocation peut coûter plus cher que le bénéfice attendu du geste.
Mesurer le risque au niveau du patrimoine
Une répartition 60/40 dans un compte ne dit pas tout si vous détenez ailleurs des actions proches, un bien immobilier ou une dette importante. Les fonds peuvent aussi se recouper. La vraie question est la part totale exposée à chaque risque, pas le nombre de lignes.
À l’approche d’un projet certain, la cible elle-même peut devoir devenir plus prudente. Ce changement de cible se distingue d’un simple rééquilibrage vers une cible inchangée.
Documenter chaque arbitrage
Notez la cible, l’écart observé, l’action décidée et son coût. Si la décision repose surtout sur la peur ou l’enthousiasme du moment, prenez du recul. Une méthode écrite permet de revoir plus tard si l’action a respecté le plan.